La huella de carbono lleva quince años de ventaja. Tiene un programa público en Chile, un mercado de consultoras, sellos de reconocimiento y una unidad de medida que casi todos entienden. La huella hídrica no tiene nada de eso, pese a que en un país con dieciséis años de megasequía debería importar al menos lo mismo.
Este artículo explica en qué se diferencian, por qué una se adelantó a la otra y qué está obligada a reportar hoy una empresa chilena.
Huella de carbono y huella hídrica: el carbono es global, el agua es local
Una tonelada de CO₂ emitida en Antofagasta y una emitida en Copenhague tienen exactamente el mismo efecto sobre el clima. La atmósfera mezcla todo, y por eso el carbono se puede sumar, comparar y compensar entre lugares distintos. Esa propiedad es la que hizo posible los mercados de carbono.
El agua no funciona así. Mil metros cúbicos consumidos en Valdivia, donde llueven más de 2.000 milímetros al año, no tienen ni remotamente el mismo impacto que mil metros cúbicos extraídos de un acuífero en el Norte Grande. El mismo volumen, impactos incomparables.
De ahí se desprende casi todo lo demás:
- No se puede compensar agua entre cuencas. Reponer un acuífero de Copiapó ahorrando agua en Chiloé no significa nada.
- La huella hídrica no se resume bien en un solo número. Necesita indicar dónde y cuándo.
- La estacionalidad importa. Extraer en enero, en plena demanda de riego, no es lo mismo que extraer en julio.
Dos metodologías distintas
La huella de carbono se calcula sobre la base de ISO 14064 y se expresa en toneladas de CO₂ equivalente, organizadas en alcances 1, 2 y 3.
La huella hídrica tiene dos marcos que conviven. El de la Water Footprint Network es volumétrico y distingue agua verde (lluvia incorporada por los cultivos), azul (superficial o subterránea consumida) y gris (la necesaria para diluir contaminantes). El de ISO 14046:2014 es de impacto: cuantifica el impacto ambiental potencial sobre el agua mediante análisis de ciclo de vida, ponderando por la escasez del lugar donde ocurre el uso.
No son excluyentes. El inventario volumétrico alimenta la evaluación de impacto. Lo detallamos en qué es la huella hídrica y cómo medirla.
Qué es obligatorio en Chile y qué no
Huella de carbono: voluntaria
HuellaChile, el Programa Nacional de Gestión del Carbono del Ministerio del Medio Ambiente, opera desde 2014. Su participación es, en palabras del propio ministerio, «voluntaria y gratuita». A agosto de 2026 registra 2.237 organizaciones inscritas y 2.176 reconocimientos entregados, además de unas 7.000 personas capacitadas.
El programa otorga cuatro sellos —Cuantificación, Reducción, Neutralización y Excelencia— aplicables a cuatro ámbitos: organizacional, eventos, productos y comunal.
Huella hídrica: no existe un programa equivalente
No hay un «HuellaChile del agua». Y sin embargo, para una parte de las empresas chilenas, reportar agua ya es obligatorio mientras reportar carbono no lo es.
La obligación llega por la Norma de Carácter General 461 de la Comisión para el Mercado Financiero, que exige a bancos, aseguradoras, emisores de valores, administradoras generales de fondos y bolsas incorporar información de sostenibilidad en su memoria anual. Entró en vigencia por tramos: primero las sociedades anónimas abiertas con más de 20 millones de UF en activos (ejercicio 2022), luego las de más de 1 millón de UF (2023) y finalmente las sociedades anónimas especiales (2024).
Aquí está el detalle contraintuitivo: el texto de la NCG 461 no menciona la palabra «agua» ni una sola vez. La exigencia entra por su sección 8.2, que obliga a reportar las métricas materiales según el sector industrial usando la clasificación SICS y los estándares SASB. Para minería, agroindustria, bebidas, celulosa, energía y varios otros, esas métricas incluyen retiro de agua, consumo de agua y el porcentaje que ocurre en zonas de estrés hídrico alto o extremo.
Y si la empresa no puede estimar una métrica que le corresponde, la norma la obliga a explicar expresamente por qué no puede.
Lo que cambia en 2027
La CMF había fijado la adopción obligatoria de las normas NIIF S1 y NIIF S2 del ISSB a partir del ejercicio 2026. El 27 de julio de 2026, la Norma de Carácter General 572 aplazó esa obligación un año: entra en vigencia el 31 de diciembre de 2027, aplicable al ejercicio 2027 y reportable en 2028. La CMF fundó el aplazamiento en dar a las empresas tiempo para adecuar sus sistemas y procedimientos, e invitó a reportar voluntariamente el ejercicio 2026 bajo esos estándares.
Hasta entonces, el régimen obligatorio vigente sigue siendo la NCG 461 con métricas SASB.
Por qué conviene reportar la huella de carbono y la hídrica
Comparten fuente de datos. El consumo eléctrico de las bombas alimenta el alcance 2 de la huella de carbono; el volumen que esas mismas bombas mueven alimenta la huella hídrica azul. Medir una vez sirve para las dos.
Se corrigen mutuamente. Una medida que reduce carbono puede aumentar el consumo de agua, y al revés. Reportar solo una arriesga optimizar un indicador a costa del otro.
El agua es donde está el riesgo operacional. Una empresa rara vez detiene su producción por su huella de carbono. Sí la detiene cuando se queda sin agua.
Por dónde empezar
El orden razonable es medir consumo de forma continua, calcular la huella hídrica azul de la operación propia, y recién después extenderse a la cadena de valor y al enfoque de impacto de ISO 14046. Intentar el ciclo completo de entrada suele terminar en un proyecto que no se cierra.
Para el contexto regulatorio completo, revisa nuestra guía de gestión sostenible del agua en Chile, y eficiencia hídrica industrial para pasar del número a la reducción.
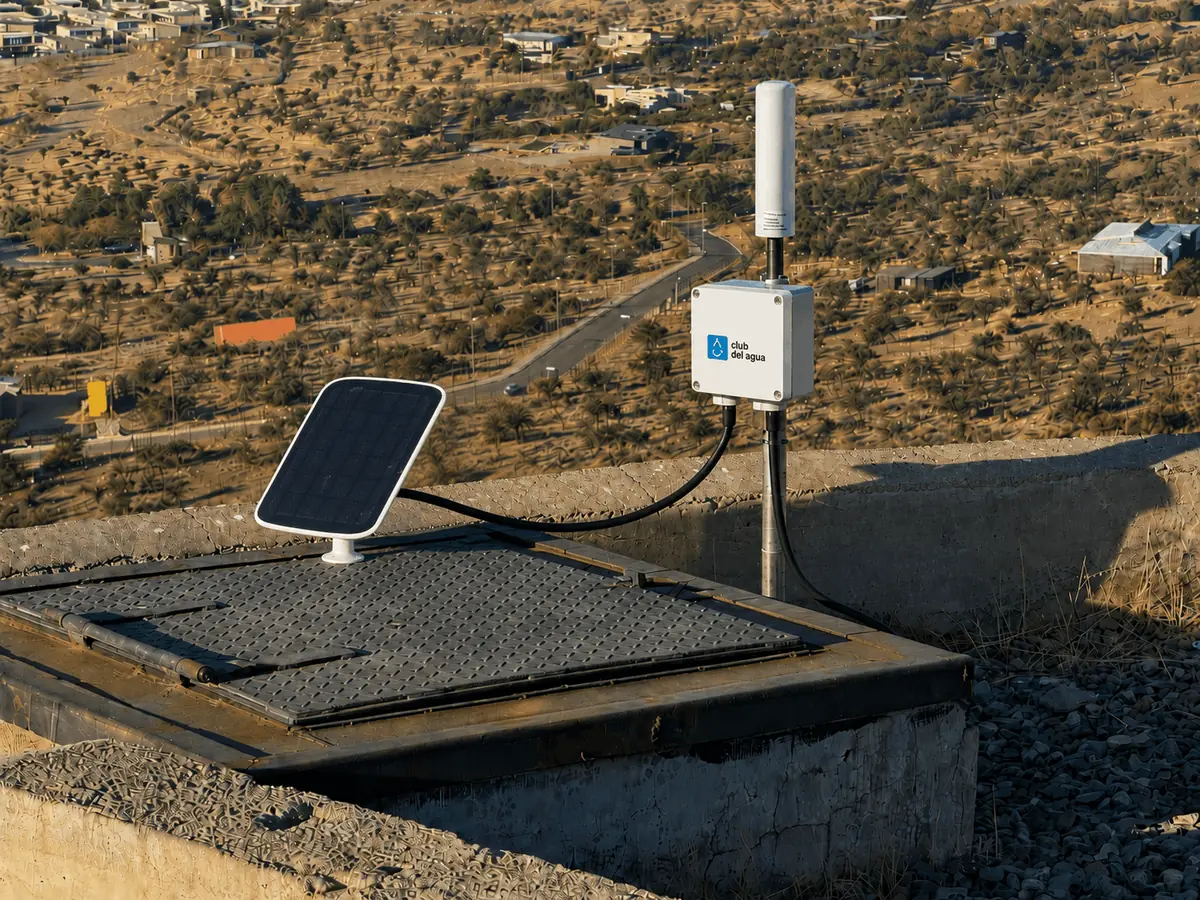
Todo empieza con un dato continuo y confiable: monitoreo remoto de estanques y pozos.